 ES
 PT
 DE
 EN
Los impuestos en Paraguay se basan en pocos tributos y tasas bajas: un 10 % sobre la renta de las empresas, un IVA general del 10 % y como máximo un 10 % sobre la renta de las personas físicas. Esta combinación, conocida como la regla 10-10-10, convierte al sistema tributario paraguayo en uno de los más competitivos de la región. En esta guía te explicamos de forma clara cuáles son los impuestos vigentes, quién los paga y cuánto se paga realmente, tanto si diriges una empresa en Paraguay como si planeas invertir en el país.
¿Cuáles son los impuestos en Paraguay?
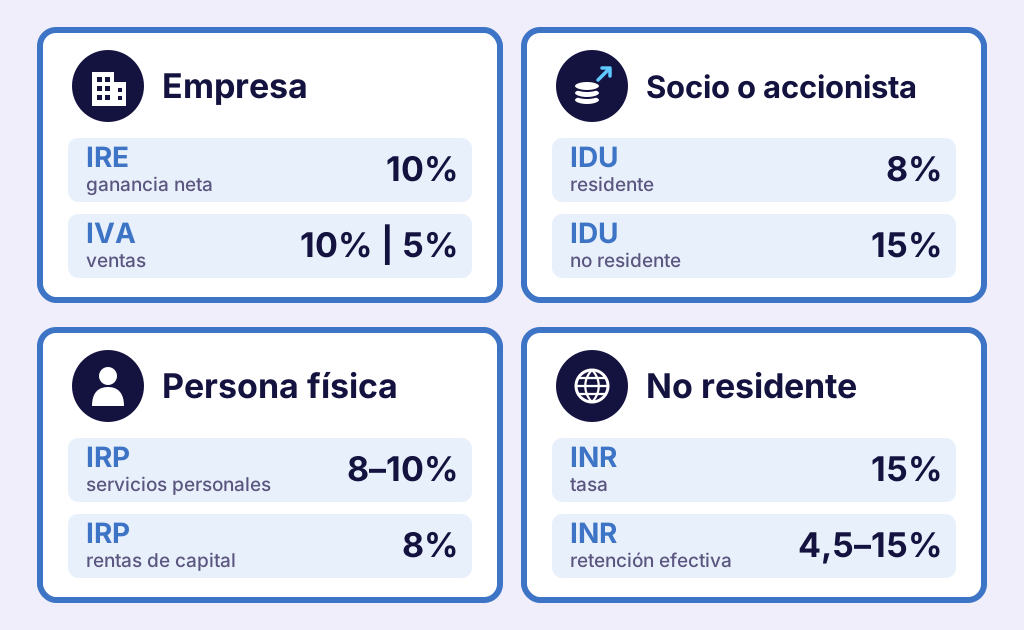
Los principales impuestos en Paraguay son seis. La mayoría están regulados por la Ley 6380/19, que reordenó el sistema en 2020, y los administra la Dirección Nacional de Ingresos Tributarios (DNIT). Estos son los tipos de impuestos que debes conocer:
- IRE – Impuesto a la Renta Empresarial (10 %) Grava la ganancia neta de las empresas: comercio, industria, servicios y actividad agropecuaria. Según el tamaño de la empresa, se liquida en el régimen General, SIMPLE o RESIMPLE.
- IDU – Impuesto a los Dividendos y Utilidades (8 % / 15 %) Se paga cuando la empresa distribuye utilidades a sus socios o accionistas: 8 % si residen en Paraguay y 15 % si residen en el exterior. La propia empresa retiene el impuesto.
- IRP – Impuesto a la Renta Personal (8 % a 10 %) Grava los ingresos de las personas físicas. Por sueldos y honorarios se paga cuando los ingresos anuales superan Gs. 80 millones, con tasas progresivas del 8 al 10 %. Las rentas de capital, como los alquileres, tributan el 8 %.
- INR – Impuesto a la Renta de No Residentes (15 %) Alcanza a personas y empresas del exterior que obtienen ingresos en Paraguay. Se retiene al momento del pago y, como se aplica sobre una base reducida, la carga efectiva es menor. más abajo
- IVA – Impuesto al Valor Agregado (10 % / 5 %) Se aplica a la venta de bienes y servicios. La tasa general es del 10 %. La reducida del 5 % rige, por ejemplo, para el alquiler de vivienda, la venta de inmuebles, la canasta básica y los medicamentos.
- ISC – Impuesto Selectivo al Consumo Grava ciertos productos como bebidas alcohólicas, tabaco y combustibles, al importarlos o en su primera venta. Solo afecta a fabricantes e importadores.
Además de estos impuestos nacionales, existen otros tributos en Paraguay, como el impuesto inmobiliario y diversas tasas que cobran las municipalidades. Te los resumimos más abajo.
El sistema tributario paraguayo y la Ley 6380/19
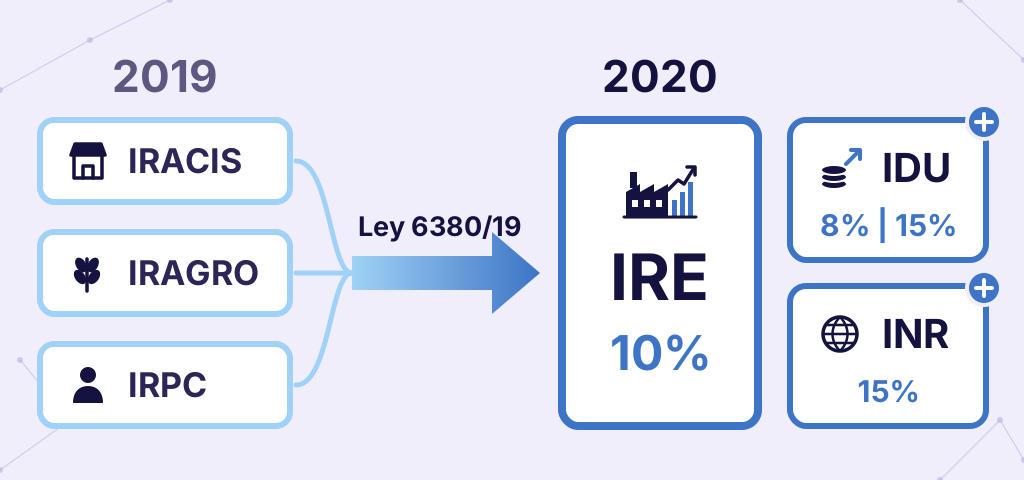
El sistema tributario paraguayo se apoya desde 2020 en la Ley 6380/19, de Modernización y Simplificación del Sistema Tributario Nacional. Esta reforma reemplazó un esquema que llevaba casi treinta años vigente y lo hizo más simple:
- unificó en el IRE los antiguos impuestos a la renta comercial (IRACIS), agropecuaria (IRAGRO) y del pequeño contribuyente (IRPC);
- creó el IDU para la distribución de utilidades y el INR para los no residentes;
- reformó el IRP con tasas progresivas.
Los impuestos nacionales los administra la Dirección Nacional de Ingresos Tributarios (DNIT), creada por la Ley 7143/23, que reúne las funciones de la antigua Subsecretaría de Estado de Tributación (SET) y de Aduanas. Para cumplir con el régimen tributario en Paraguay, toda empresa o persona con actividad gravada debe inscribirse en el Registro Único de Contribuyentes (RUC) y presentar sus declaraciones y pagos en línea a través del sistema Marangatu.
Impuesto a la renta en Paraguay: ¿IRE o IRP?
Quien busca información sobre el impuesto a la renta en Paraguay se encuentra con dos impuestos distintos. La diferencia depende de quién obtiene el ingreso y de dónde proviene: las ganancias de una actividad empresarial tributan IRE; los ingresos por el trabajo personal y las rentas de capital de una persona física tributan IRP.
IRE: la renta de las empresas
El IRE grava la ganancia neta, es decir, los ingresos menos los gastos deducibles, de toda actividad comercial, industrial, de servicios o agropecuaria. Lo pagan las sociedades (S.A., S.R.L., EAS) y también las personas que operan como empresa unipersonal. La tasa es del 10 %, y las pequeñas y medianas empresas pueden acogerse a regímenes simplificados.
IRP: la renta de las personas físicas
El IRP grava los ingresos de las personas físicas residentes: sueldos, honorarios profesionales y comisiones, pero también rentas de capital como alquileres o la venta de inmuebles. Por servicios personales solo se paga si los ingresos anuales superan Gs. 80 millones, y la tasa sube del 8 al 10 % según el monto. Los dividendos no tributan IRP, porque ya los cubre el IDU.
Un caso frecuente: si tienes una empresa en Paraguay y además trabajas en ella, pueden darse tres impuestos a la vez. La empresa paga IRE sobre su ganancia, tu sueldo puede estar alcanzado por el IRP y, cuando retiras utilidades, se retiene el IDU.
Impuestos en Paraguay para extranjeros: la regla 10-10-10
Si planeas invertir en Paraguay, los impuestos son uno de los argumentos más fuertes. La llamada regla 10-10-10 resume el sistema en tres cifras:
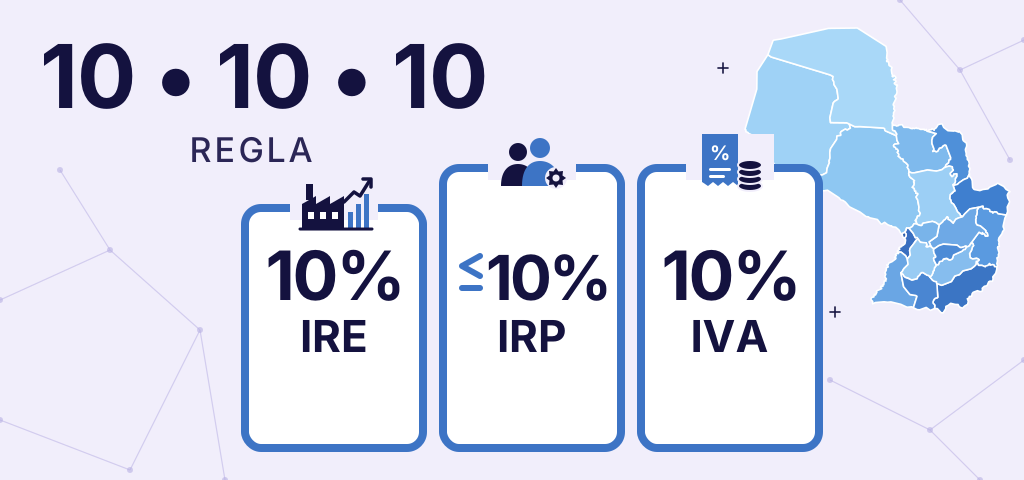
- 10 % de impuesto a la renta empresarial (IRE),
- 10 % de IVA como tasa general,
- y como máximo 10 % de impuesto a la renta personal (IRP).
Es una simplificación útil, pero no lo dice todo: cuando la empresa distribuye utilidades se suma el IDU, y algunos bienes y servicios tienen un IVA reducido del 5 %. En cuanto a los impuestos en Paraguay para extranjeros, estos puntos son clave:
- Ingresos del exterior. Para las personas físicas, Paraguay aplica el principio de territorialidad: en general solo se gravan los ingresos de fuente paraguaya. Una excepción importante: los servicios que prestas desde el exterior a empresas o personas que tributan IRE o IRP en Paraguay sí se consideran de fuente paraguaya.
- Sin impuesto al patrimonio. No existe un impuesto sobre la riqueza. Sobre los inmuebles solo se paga el impuesto inmobiliario municipal.
- Residente o no residente. La residencia fiscal cambia lo que pagas, por ejemplo sobre los dividendos: 8 % si eres residente y 15 % si no lo eres. Por regla general, es residente fiscal quien permanece en el país más de 120 días en el año.
- Regímenes especiales. Leyes como la de inversión de capital (Ex Ley Nº 60/90 nueva Ley Nº 7548/2025) o el régimen de maquila, con una tasa única del 1 %, permiten pagar todavía menos en determinados proyectos.
¿Cuánto se paga de impuestos en Paraguay? Un ejemplo
Supongamos que tu empresa en Paraguay obtiene una ganancia de USD 100.000 y distribuye todo el resultado:
| Concepto | Socio no residente | Socio residente |
|---|---|---|
| Ganancia de la empresa | 100.000 | 100.000 |
| IRE (10 %) | – 10.000 | – 10.000 |
| Utilidad distribuible | 90.000 | 90.000 |
| IDU (15 % / 8 %) | – 13.500 | – 7.200 |
| Recibes | 76.500 | 82.800 |
| Carga total | 23,5 % | 17,2 % |
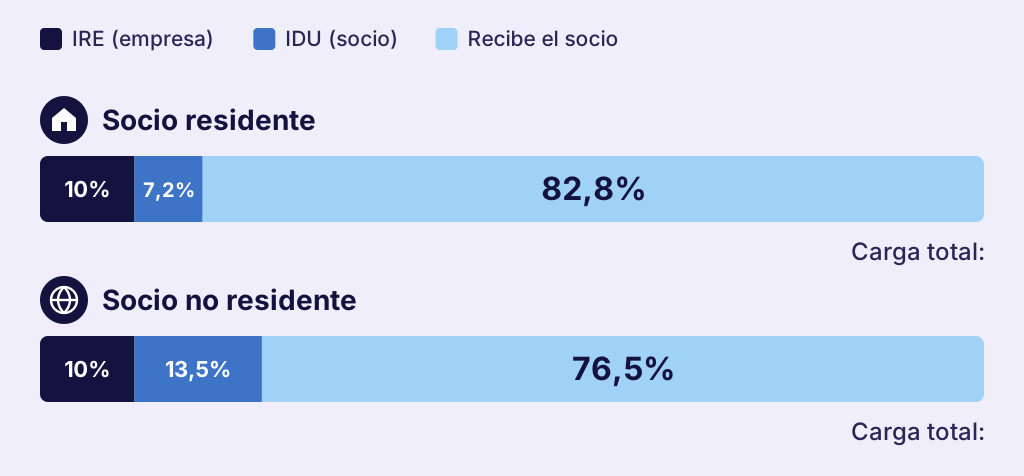
Si la empresa reinvierte la ganancia en lugar de distribuirla, solo paga el IRE del 10 %. El IVA no entra en este cálculo, porque en definitiva lo paga el consumidor final.
Impuesto a la renta de no residentes (INR)
El INR en Paraguay grava los ingresos de fuente paraguaya que obtienen personas o empresas sin residencia en el país. Por ejemplo: honorarios por servicios prestados a una empresa local, intereses de un préstamo, o el alquiler o la venta de un inmueble ubicado en Paraguay. Lo regula la Ley 6380/19 a partir de su artículo 71.
¿Cómo se calcula? La tasa es del 15 %, pero no se aplica sobre todo el pago, sino sobre una base fijada por la ley según el tipo de ingreso. Por eso la carga efectiva es menor:
| Tipo de ingreso | Base imponible | Retención efectiva |
|---|---|---|
| Intereses de préstamos del exterior, fletes internacionales, seguros, venta de inmuebles | 30 % | 4,5 % |
| Alquiler de inmuebles en Paraguay | 50 % | 7,5 % |
| Servicios personales y profesionales | 70 % | 10,5 % |
| Remesas a la casa matriz y otros conceptos | 100 % | 15 % |
¿Quién lo paga? En general, el no residente no tiene que hacer trámites propios. Quien le paga desde Paraguay (la empresa, el banco o el escribano en la venta de un inmueble) retiene el impuesto al pagar o remesar el dinero y lo ingresa a la DNIT. El pago es único y definitivo. Si la empresa local asume el impuesto para que el proveedor reciba el monto completo, la tasa efectiva sube un poco (por ejemplo, 4,71 % en lugar de 4,5 %).
Convenios para evitar la doble imposición. Paraguay tiene seis convenios vigentes, con Chile, España, Taiwán, Uruguay, Emiratos Árabes Unidos y Catar. Pueden reducir la retención o evitar que el mismo ingreso tribute dos veces.
¿Cuáles son los impuestos municipales en Paraguay?
Además de los impuestos nacionales que administra la DNIT, cada municipalidad cobra sus propios tributos. Las reglas generales las fija la Ley Orgánica Municipal (Ley 3966/10), pero los montos se definen en las ordenanzas de cada municipio, por lo que varían de una ciudad a otra. Para una empresa o un inversor, los más importantes son:
- Impuesto inmobiliario. Se paga cada año por cada inmueble: 1 % del valor fiscal, que generalmente es inferior al valor de mercado. Los inmuebles rurales de menos de 5 hectáreas dedicados a la actividad agropecuaria pagan el 0,5 %, y los terrenos baldíos pagan un adicional.
- Patente comercial, industrial y profesional. La paga toda empresa o profesional que ejerce una actividad en el municipio. El monto depende del tamaño del negocio.
- Patente de rodados. Impuesto anual sobre los vehículos.
- Impuesto a la construcción. Se paga al solicitar el permiso para construir o ampliar.
- Tasas por servicios, como la limpieza de vías públicas, la recolección de residuos o la prevención de incendios.
Otros tributos municipales gravan, por ejemplo, la transferencia de inmuebles, la publicidad o los espectáculos públicos. Si vas a comprar un inmueble o abrir un local, conviene consultar antes las tasas vigentes en la municipalidad correspondiente.
Preguntas frecuentes sobre los impuestos en Paraguay
¿Paraguay es un paraíso fiscal?
No. Paraguay tiene impuestos bajos, pero cuenta con un sistema tributario completo: impuestos a la renta, IVA, obligación de llevar contabilidad y de presentar declaraciones, bajo el control de la DNIT. Además, tiene convenios para evitar la doble imposición con varios países. Lo que distingue a Paraguay son sus tasas bajas, no la falta de reglas.
¿Necesito un RUC para tener una empresa o invertir en Paraguay?
Sí, si vas a realizar una actividad gravada. Toda empresa y toda persona que factura en Paraguay debe inscribirse en el Registro Único de Contribuyentes (RUC) de la DNIT. Si solo recibes pagos desde Paraguay como no residente, en general no necesitas RUC, porque quien te paga retiene el INR.
¿Cuándo se declaran y pagan los impuestos en Paraguay?
El IVA se declara cada mes, y el IRE y el IRP una vez al año. Por regla general, el ejercicio fiscal coincide con el año calendario, y la fecha de vencimiento de cada contribuyente depende del último dígito de su RUC. Todo se presenta y se paga en línea a través del sistema Marangatu.
¿Qué pasa si presento o pago tarde?
La DNIT aplica multas por presentar las declaraciones fuera de plazo y cobra recargos e intereses sobre los impuestos pagados con atraso. Cuanto más se demora, más cuesta. Por eso conviene llevar un calendario de vencimientos o confiar este trabajo a un estudio contable.
¿Cómo se puede pagar menos impuestos de forma legal?
Hay varias vías: reinvertir las utilidades en lugar de distribuirlas (así no se paga IDU), elegir el régimen de IRE adecuado al tamaño de la empresa, documentar correctamente los gastos deducibles, obtener la residencia fiscal (IDU del 8 % en lugar del 15 %) o acogerse a regímenes especiales como la Ex Ley Nº 60/90 nueva Ley Nº 7548/2025 o la maquila. Qué conviene en cada caso depende del proyecto, por eso vale la pena planificarlo antes de invertir.